ABD'li girişim sermayesi fonu a16z'nin (Andreessen Horowitz) 90 slaytlık State of Markets sunumu yatırımcıya, borsayı balonun değil kar büyümesinin taşıdığını ve AI yatırımının karşılığını bulduğunu anlatıyor. Ama 27. slaytta başka bir tablo duruyor. S&P 500 şirketlerinin (ABD borsasının en büyük 500 şirketi) yüzde 69'u canlı bir AI kullanımından bahsediyor, zaman içinde izlediği bir metriği açıklayan ise yalnızca yüzde 2.
Sunumu a16z'nin büyüme fonu ekibi Eylül 2026'da yayımladı. Sayfaların çoğu çip, veri merkezi, borç piyasası ve halka arzlarla ilgili; o kısmı aşağıda tek tabloda geçiyoruz. Bizi ilgilendiren, raporun kendi ifadesiyle “yaygın ama sığ (şimdilik)” dediği kullanım sayfaları ve sondaki şirket verileri: AI'ı herkes açmış durumda, derinleştiren az.
90 slaytın yatırımcı kısmı, tek tabloda
Raporun sekiz bölümü var. Her birinin ana iddiasını ve senin işine nereden dokunduğunu yan yana koyduk. Son sütun bizim okumamız.
| Bölüm | Raporun iddiası | Sana dokunan yanı (bizim sınıflamamız) |
|---|---|---|
| Tech is the everything cycle (teknoloji her şeyin döngüsü) | Teknoloji ABD'deki sermaye harcamasının yüzde 55'i. Borsayı fiyat değil kar büyümesi taşıyor. | Dolaylı. AI bütçesinin yakın vadede kesilmesini bekleyen yok. |
| AI is a generational platform shift (kuşak değiştiren bir platform) | OpenAI ve Anthropic'in 2026'da eklediği gelirin, borsadaki yazılım şirketlerinin (bulut devleri hariç) bir yılda eklediği toplam geliri geçmesi bekleniyor; rapor rakamı soru işaretiyle veriyor. | Model sağlayıcıları hızla büyüyor; fiyat ve araç değişimi sürecek. |
| Capex is working (yatırım karşılığını buluyor) | Talep arzı aşıyor. Kullanım yaygın ama sığ, büyümeyi küçük bir güçlü kullanıcı grubu sürüklüyor. | Doğrudan. Bu yazının konusu. |
| Atoms are so back (donanım ve sanayi geri döndü) | Para yazılımdan çipe, enerjiye, robotiğe ve savunmaya kayıyor. | Dolaylı. Donanım ve endüstri tarafında ürün işi artıyor. |
| SaaSpocalypse? (SaaS'ın sonu mu?) | Yazılım çökmüyor, “kanıtla” dönemine giriyor. Stripe verisinde hem genç hem olgun SaaS şirketlerinin gelir büyümesi 2026 başında hızlandı. | Doğrudan. Ürünün AI'la ne kazandırdığını göstermen bekleniyor. |
| Private side (halka açık olmayan şirketler) | Değer halka arzdan önce, özel şirketlerde birikiyor. | Zayıf. |
| Startups (girişimler) | AI sonrası kurulan girişimlerin dördüncü yıl geliri yaklaşık 3 kat daha dik bir eğri çiziyor. | Orta. Küçük ekiplerin ne kadar hızlı büyüyebildiğini gösteriyor. |
| PrivateCos telling the macro story (özel şirket verisi makroyu anlatıyor) | OpenRouter, OpenAI, Databricks, Stripe gibi şirketlerin kendi verisi makro sinyal veriyor. | Doğrudan. Kullanım derinliği verisi buradan geliyor. |
Yaygın ama sığ: rakamlar
Apollo'nun baş ekonomisti Torsten Slok, The AI Value Gap verisiyle S&P 500 şirketlerinin ikinci çeyrek açıklamalarını beş basamakta gösterdi. Her basamak bir öncekinden daha fazla kanıt istiyor: planı var, kullanıyor, bir sonuca sayı koyuyor, o sayıyı zaman içinde izliyor, AI'ı ayrı bir KPI (performans göstergesi) olarak raporluyor. Hepsi şirketin dışarıya açıkladığı bilgiye dayanıyor. a16z bu sınıflamayı 27. slayta taşımış.

Şirketlerin dörtte üçü bir AI hedefi ya da planı açıklamış, üçte ikisi kullanımdan bahsediyor. Bir sonuca rakam veren, her üç şirketten birine bile ulaşmıyor. Zaman içinde izlediği bir metriği açıklayan şirket yüzde 2, AI'ı ayrı bir KPI olarak raporlayan şirket yok. Slok bir ayrıntı daha veriyor: açıklanan kanıtların yüzde 70'i maliyet tasarrufuyla ilgili, gelir tarafındakilerin payı yüzde 22.
Tüketici tarafında tablo benzer. Raporun aktardığı PNC (ABD'li bir banka) iç verisine göre ABD hanelerinin yalnızca yüzde 2,2'si ücretli bir AI aboneliğine para veriyor. Abone olanların aylık harcaması ise iki yılda 22 dolardan 31 dolara çıkmış. Az kişi, giderek daha çok harcıyor.
Makas nerede açılıyor
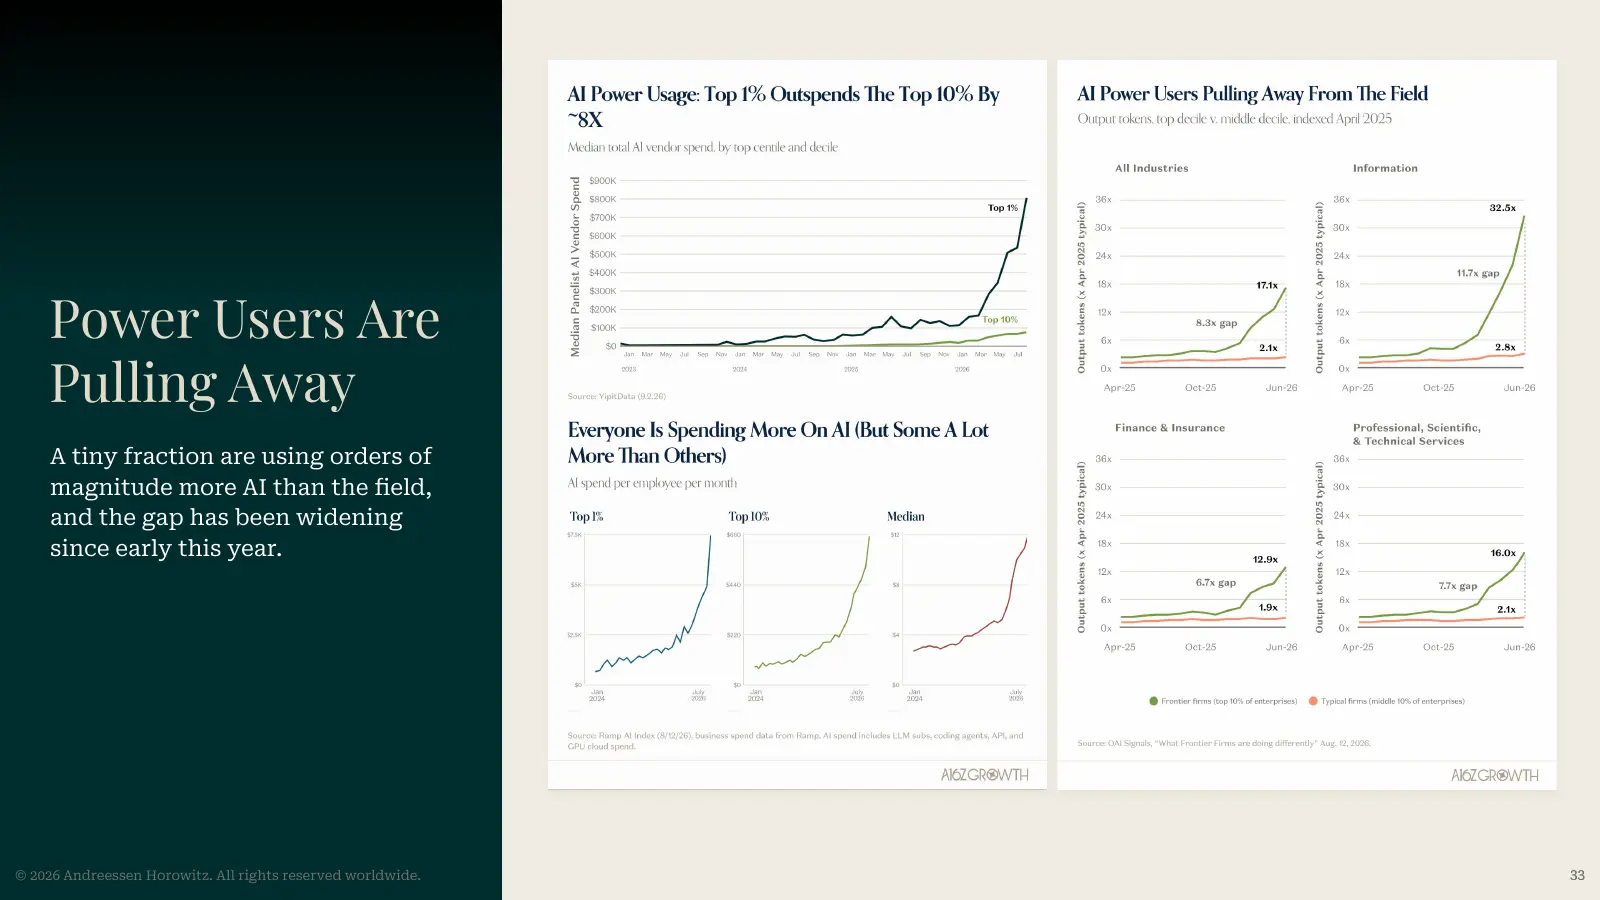
Ortalamanın altında kullanım birkaç şirkette toplanıyor. Veri şirketi YipitData'nın verisinde AI sağlayıcılarına en çok harcayan yüzde 1'lik şirketlerin medyan harcaması, ilk yüzde 10'un medyanının yaklaşık 8 katı. OpenAI'ın kurumsal müşteri verisinde de öndeki yüzde 10'luk şirketler, orta dilimdeki şirketlere göre kullanıcı başına 8,3 kat fazla output token (modelin ürettiği metin birimi) üretiyor. Bu oran Ocak'ta 2,6'ydı.
a16z 79. sayfaya “AI'ın güçlü kullanıcıları güçlü araçlar kullanıyor” başlığını koymuş. OpenAI plugin'i “ajanların belirli iş akışlarını tamamlamasına yardım eden paketlenmiş yetenek”, skill'i de “tekrar kullanılabilir talimat” diye tarif ediyor. OpenAI verisinde öndeki şirketleri orta dilimden ayıran, bu tekrar kullanılabilir araçlar:

Öndeki şirketlerde insanlar her seferinde sohbet penceresine baştan yazmıyor; bir kez çözdükleri işi paketleyip ekibe dağıtıyor. Orta dilimde skill kullanan haftalık kullanıcı oranı yüzde 3.
Ajan tarafında da benzer bir kayma var. Birçok modele tek noktadan erişim sağlayan OpenRouter'ın verisinde ajanların harcadığı token 6 Şubat 2026'da insanlarınkini geçti ve Ağustos'ta günde 7,3 trilyona çıktı (7 günlük ortalama). Bu hacmin büyük kısmı da önbellekten (cache) geliyor:

Ajan bir işi adım adım yürütürken aynı bağlamı tekrar tekrar okuyor; önbellek bu tekrarı ucuzlatıyor. Raporun “Jevons paradoksu” dediği şey de bu: bir token'ın fiyatı düştükçe toplam talep büyüyor. Fiyat düştü diye toplam fatura küçülmüyor; rapora göre 4-5 yıllık GPU'ların maliyeti bile bir yıl öncesiyle aşağı yukarı aynı.
Bir de ekip tarafı var. İş gücü verisi şirketi Revelio Labs ve harcama platformu Ramp'in verisinde AI'ı yoğun benimseyen şirketlerde giriş seviyesi çalışanların payı, henüz benimsemeyen şirketlere göre, benimsemeden sonraki iki yılda ortalama 1,15 puan yukarıda seyretmiş. Düşük yoğunlukla benimseyenlerde ise ortalama 0,52 puan aşağıda. Rapor bu sayfaya “AI yoğunluğu daha çok işe alım getiriyor” başlığını koyuyor.
Raporun kendi sayfaları birbirini sınırlıyor
Sunum iki hikayeyi yan yana anlatıyor ve ikisi tam oturmuyor.
28. slayt “AI ROI'sine (yatırım getirisi) dair anekdotlar bol” başlığıyla on şirketten alıntı diziyor: Amazon, Meta, Shopify, ServiceNow, Walmart ve diğerleri. Hepsi şirketlerin kendi açıklamalarından geliyor: bilanço duyurusu, hissedar mektubu ya da yönetici sözü. Bir önceki sayfa ise bu beyanların neden yetmediğini gösteriyor: rakam veren yüzde 29, izleyen yüzde 2. Anekdotların bir kısmı nedensellik de kurmuyor. “Alexa ile alışveriş yapan müşteriler sipariş başına yüzde 40 daha fazla harcıyor” cümlesi, zaten çok alışveriş yapanın asistanı da daha çok kullandığı bir dünyada da aynen doğru olurdu.
İkinci sorun, raporun derinliği neyle ölçtüğü. OpenAI'ın verisinde “öndeki şirket” kişi başı token kullanımına göre seçiliyor. Bu yüzden “öndekiler kişi başı daha çok token üretiyor” bulgusu tanımın kendisi; bilgi veren kısım, farkın Ocak'tan Haziran'a 2,6 kattan 8,3 kata açılması. OpenAI de aynı sayfada token'ın iş değerinin kusurlu bir ölçüsü olduğunu not düşüyor. Token bir maliyet kalemi; ajan token'larının yüzde 86'sının önbellekten gelmesi de hacmin ne kadarının yeni iş olduğunu belirsiz bırakıyor.
İşe alım grafiği de bir korelasyon. Büyüyen şirketler hem AI'a hem işe alıma daha çok para ayırıyorsa aynı eğri çıkar.
Raporun okuması
- Kullanım sığ; zamanla herkes yetişecek ya da geride kalacak (s. 32).
- Öndekiler güçlü araçlar kullanıyor, daha çok token harcıyor; büyümeyi onlar sürüklüyor (s. 32-33, 79).
- AI yoğunluğu daha çok işe alım getiriyor (s. 31).
- Şirket anekdotları getirinin işareti; rapor bunlara kendisi “anecdata” diyor (s. 28).
Bizim okumamız
- Kullanım sığ ve kendiliğinden derinleşmiyor; birinin işi tarif etmesi gerekiyor.
- Araç tarafında rapora katılıyoruz; derinliği token sayısıyla değil, işin sonucuyla ölçüyoruz.
- Büyüyen şirket ikisine birden para ayırıyor olabilir.
- Anekdot beyandır; izlediği metriği açıklayan şirket yüzde 2.
Bu bir yatırım şirketinin sunumu, hakemli bir çalışma değil. a16z uyarı sayfasında üçüncü taraf verilerini bağımsız olarak doğrulamadığını yazıyor. Son bölümdeki şirket verilerinin (OpenAI, Stripe, Protege, EliseAI ve diğerleri) altına “a16z portföy listesine bakın” notu düşülmüş; veriyi paylaşan şirketle sunumu hazırlayanın çıkarı aynı yöne bakabiliyor. Veri neredeyse tamamen ABD'den: S&P 500, ABD haneleri, ABD'li şirketlerin harcaması. Kullanım verileri de tek bir şirketin penceresinden bakıyor: OpenAI verisi yalnızca OpenAI'ın kurumsal müşterilerini, OpenRouter verisi tek bir yönlendiricinin trafiğini, PNC rakamı bir bankanın iç verisini kapsıyor. Son olarak, Apollo'nun basamakları bilanço açıklamalarını sınıflıyor. Yüzde 2, “şirketlerin yüzde 2'si ölçüyor” anlamına gelmiyor; “yüzde 2'si ölçtüğünü dışarıya söylüyor” anlamına geliyor.
Derinlik bir okuryazarlık işi
Raporun “ya yetişecekler ya geride kalacaklar” cümlesi, derinleşmeyi zamanın çözeceği bir şey gibi anlatıyor. Plugin ve skill çoğu araçta zaten var. Bizce makası açan, ekibin kendi işini tarif edip pakete çevirebilmesi. OpenAI verisi bunu kanıtlamıyor; yalnızca bu araçların öndeki şirketlerde 2 ila 6 kat daha yaygın olduğunu gösteriyor. Bu beceri bir araç alımıyla gelmiyor, öğreniliyor.
Bunu kendi işimizden biliyoruz. Alive'da yazdığımız yazıların iskeleti, blok kütüphanesi, grafik dili ve yazım kuralları birer skill olarak duruyor. Onları yazarken en çok zaman alan, her yazıda hangi kararı baştan verdiğimizi fark edip bir kere yazıya dökmekti.
Derinlik, bir kez çözdüğün işi ekibine paket olarak bırakmakla başlıyor.
Ölçüm tarafında da aynı yerdeyiz. Token sayısını hedef yaparsan maliyeti büyütmeyi başarı sanarsın. İzlemen gereken, işin sonucu: bir iş eskiden ne kadar sürüyordu, şimdi ne kadar sürüyor, hata oranı ne oldu. AI ile kodlamanın ROI'si nasıl ölçülür yazısında bunun mühendislik tarafını açmıştık. Apollo'nun merdiveninde dördüncü basamağı dışarıya açıklayan şirket yüzde 2; ekibinde bir iş akışının sonucunu izlemeye başlamak için şirketinin o basamağa çıkmasını beklemen gerekmiyor.
Alive AI'da ve Brick'te bu başlıklar nerede
Raporun öne çıkardığı başlıkların çoğu, 3-4 Aralık'ta İstanbul'da yapılacak Alive AI konferansının konularıyla örtüşüyor. AI yetkinliğinin nasıl ölçüleceği de orada konuşacağımız sorulardan biri. Brick'te de aynı soruları eğitimlerde çalışıyoruz.
| Rapordaki bulgu | Alive AI başlığı | Brick'te nerede |
|---|---|---|
| Kullanım yaygın ama sığ; ölçtüğünü açıklayan yüzde 2 | AI Literacy | Yapay Zeka Okuryazarlığı |
| Skill ve plugin makası | Company Brain, AI Automation | Üretken Yapay Zeka ile Çalışmak |
| Ajan token'ının insanı geçmesi | AI Agents | Yapay Zeka Ajanları 101 |
| Önbellek, model katmanları, açık modellerin payı | Token Optimization, Open Source LLM Models | Yazılımcılar İçin Üretken Yapay Zeka |
| AI'ı yoğun kullanan ekiplerde işe alım ve rol değişimi | AI Native Teams | PM 202: Vibe PM |
Ekibinde her hafta tekrar eden bir AI işini seç: haftalık rapor özeti, kullanıcı görüşmesi notlarının etiketlenmesi, PRD'nin ilk taslağı. Onu bir skill'e ya da ekibin ortak kullandığı bir talimat dosyasına çevir. Yanına tek bir metrik koy, işin süresi ya da düzeltme sayısı gibi, ve dört hafta izle.
Senin ekibinde AI kullanımı yaygın mı, derin mi? Bunu hangi sayıyla bildiğini düşün. Sayı bulamıyorsan, başlaman gereken yer orası. 🧱
a16z'nin orijinal grafikleri